Wie entsteht der Verkaufspreis eines Produkts?
Ein Unternehmen kauft Waren ein, berücksichtigt seine betrieblichen Kosten und legt Verkaufspreise fest. Dabei muss es nicht nur die eigenen Kosten kennen, sondern auch die Situation am Markt beachten.
In diesem Lernbereich erfahren Sie, wie Preise kalkuliert werden und worauf es bei Preisentscheidungen in der Übungsfirma ankommt.
Was ist Kalkulation und Preisbildung?
Bei der Kalkulation werden Kosten und Preise rechnerisch ermittelt. Die Preisbildung umfasst darüber hinaus die Entscheidung, welcher Preis unter Berücksichtigung der Kosten, der Nachfrage und der Konkurrenz sinnvoll ist.
Das lernen Sie:
– Einstandspreis und Selbstkosten unterscheiden
– Regien bei der Kalkulation berücksichtigen
– verschiedene Kalkulationsverfahren kennenlernen
– Verkaufspreise in der Übungsfirma beurteilen
Vom Einkauf zum Verkauf
Bevor ein Unternehmen den Verkaufspreis festlegt, muss es wissen, welche Kosten mit einem Produkt verbunden sind.
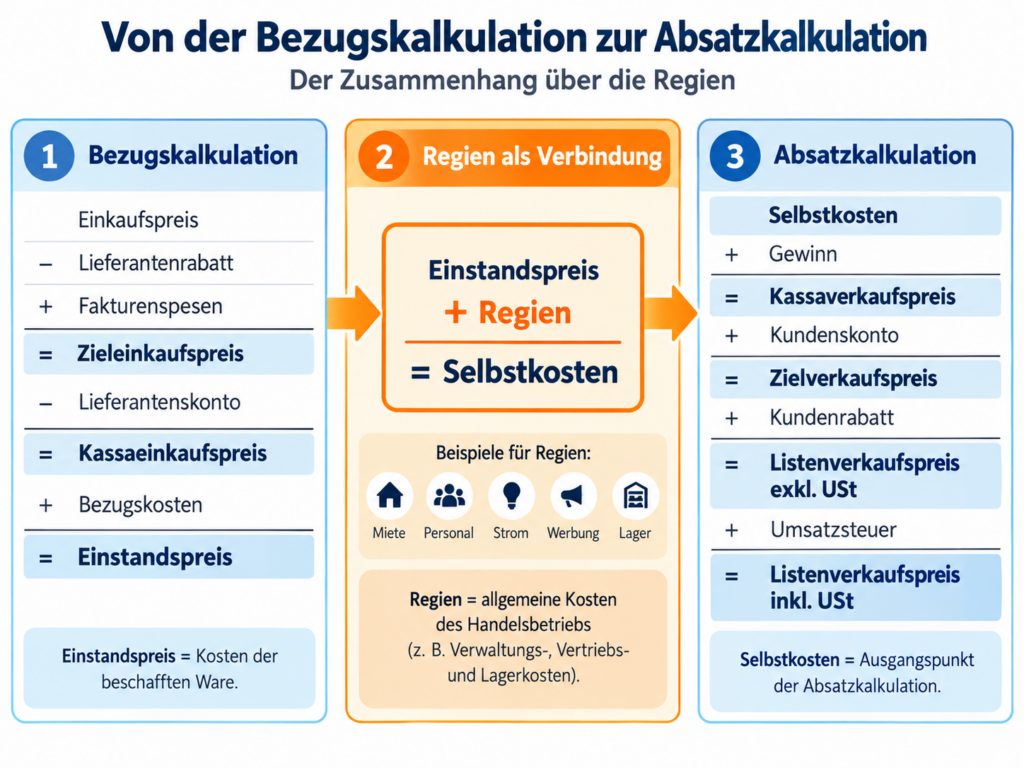
Bezugskalkulation: Sie zeigt, wie aus dem Einkaufspreis unter Berücksichtigung von Nachlässen und Bezugskosten der Einstandspreis entsteht.
Regien: Zusätzlich fallen betriebliche Gemeinkosten an, etwa für Personal, Miete und Verwaltung. Werden die anteiligen Regien zu den Einstandskosten hinzugerechnet, ergeben sich die Selbstkosten.
Absatzkalkulation: Auf Grundlage der Selbstkosten können unter Berücksichtigung von Gewinnzuschlag und möglichen Kundennachlässen Verkaufspreise kalkuliert werden.
Drei Wege zur Preisbildung
Nicht immer beginnt die Kalkulation bei den Selbstkosten. Manchmal ist der Verkaufspreis am Markt bereits vorgegeben. Je nach Ausgangssituation wird unterschiedlich gerechnet.
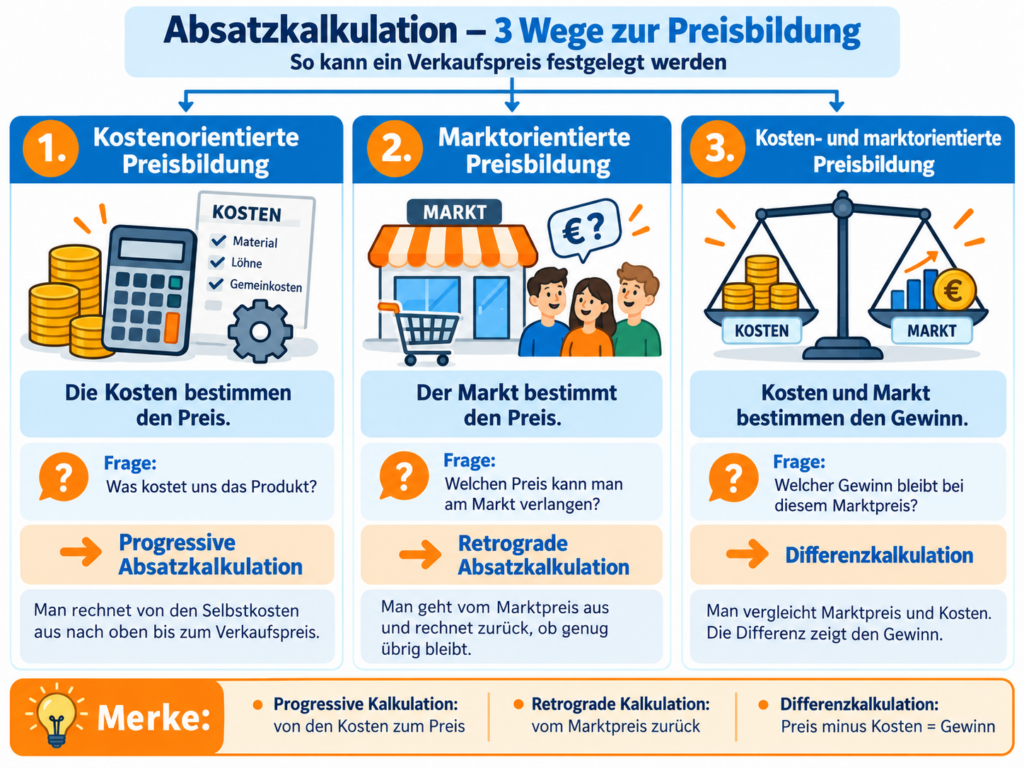
Progressive Kalkulation: Ausgehend von den Selbstkosten wird der Verkaufspreis berechnet.
Retrograde Kalkulation: Ausgehend von einem vorgegebenen Verkaufspreis wird rückwärts gerechnet, beispielsweise um die zulässigen Selbstkosten bei einem gewünschten Gewinn zu ermitteln.
Differenzkalkulation: Aus dem Nettoverkaufserlös und den Selbstkosten wird der mögliche Gewinn oder Verlust berechnet.
Preisentscheidungen in der Übungsfirma
Welcher Verkaufspreis ist für Ihr Produkt wirtschaftlich sinnvoll?
Mit dem ACT Preischeck können Sie verschiedene Verkaufspreise ausprobieren und deren Auswirkungen auf den Gewinn oder Verlust pro Stück untersuchen.
So funktioniert es:
1. Geben Sie den Einstandspreis und die anteiligen Regien Ihres Produkts ein
2. Recherchieren Sie den Nettoverkaufspreis eines vergleichbaren Produkts
3. Verändern Sie Ihren geplanten Verkaufspreis und beobachten Sie das Ergebnis
Überlegen Sie: Welchen Verkaufspreis würden Sie für Ihre Übungsfirma wählen? Begründen Sie Ihre Entscheidung.
ACT Preischeck
Wie wirtschaftlich ist Ihr Verkaufspreis? Verändern Sie die Werte und beurteilen Sie das Ergebnis für Ihre Übungsfirma.
1. Kosten pro Stück erfassen
2. Vergleichspreis am Markt erfassen
Recherchieren Sie den Nettoverkaufspreis eines vergleichbaren Produkts.
3. Eigenen Nettoverkaufspreis festlegen
Der Regler reicht von 0 bis 100 €. Im Zahlenfeld sind auch höhere Preise und Cent-Beträge möglich.
Ergebnis Ihrer Preisentscheidung
Hinweis: Vereinfachte Differenzkalkulation pro Stück. Alle Preise netto; ohne Kundenrabatte, Kundenskonti, Provisionen und zusätzliche verkaufsabhängige Kosten. Der geplante Nettoverkaufspreis wird als tatsächlich erzielter Nettoverkaufserlös angenommen. Das Ergebnis ist ein kalkulierter Stückgewinn bzw. -verlust, keine Aussage über den gesamten Unternehmenserfolg.
Click & Try